
Un coussin éventré, un accoudoir rongé jusqu’à la mousse, et la question qui tombe aussitôt : dégâts chien, assurance, qui paie ? En France, la réponse dépend moins du chien que du propriétaire de l’objet abîmé. Vos meubles, le logement que vous louez, le jardin d’un voisin : trois situations, trois régimes juridiques.
Les règles sont écrites noir sur blanc. Le hic ? Le cas le plus fréquent, celui où votre chien a mangé le canapé du salon (le vôtre), est aussi celui où l’assureur intervient le moins.
Dégâts chien, assurance : trois situations, trois réponses
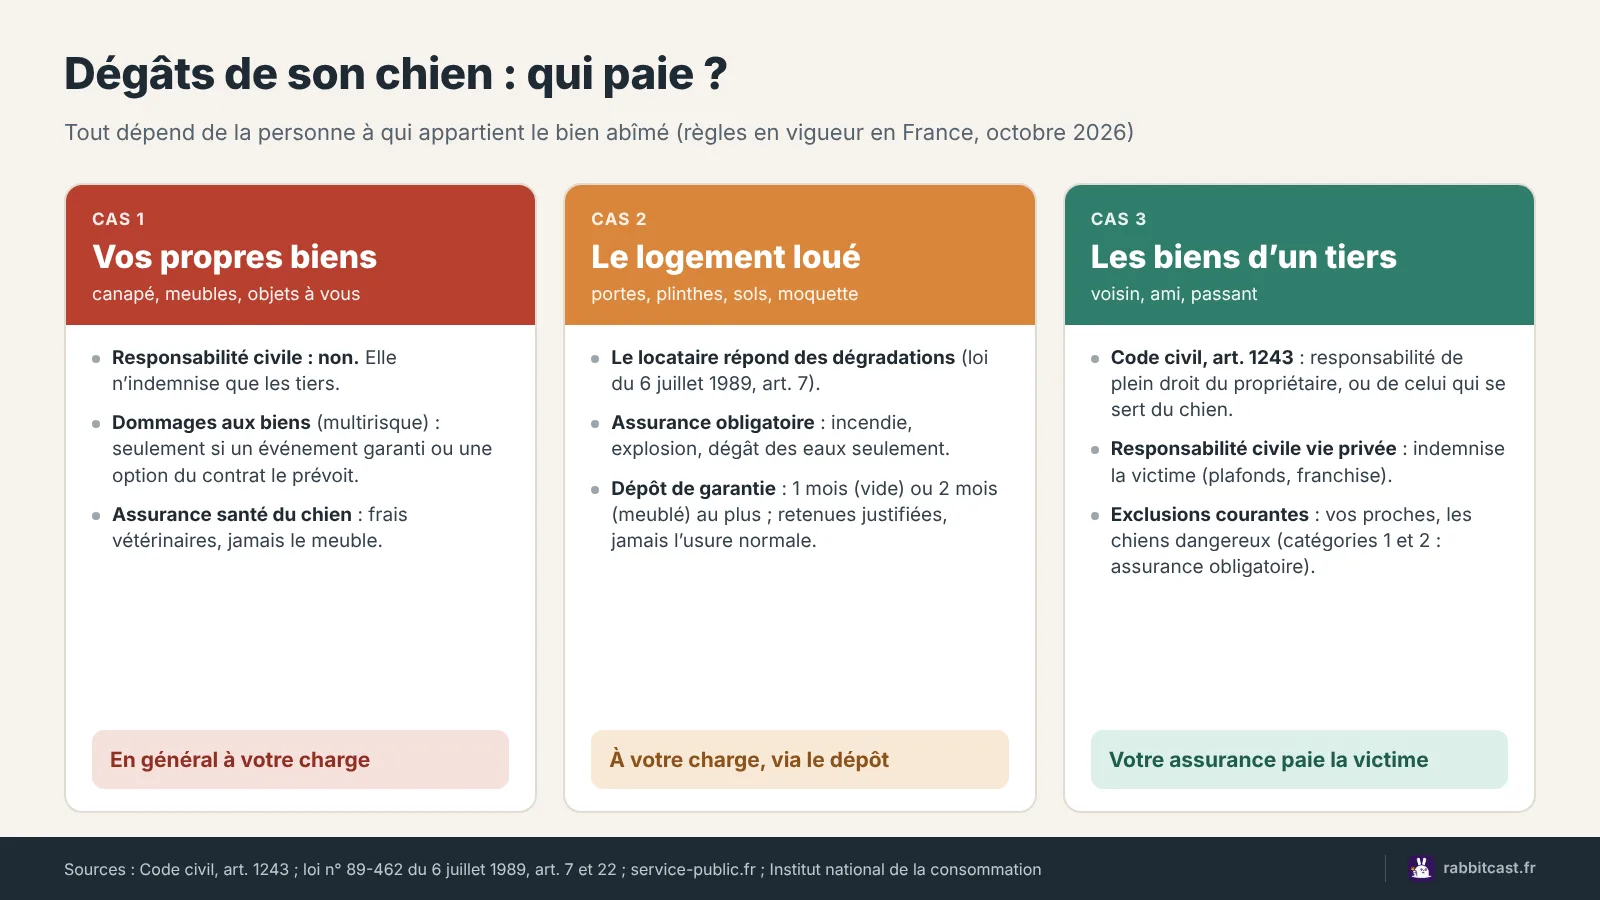
Ce qui décide de tout, c’est la notion de tiers. La responsabilité civile vie privée, l’une des garanties de base d’un contrat multirisques habitation, indemnise les autres. Jamais vous-même. La fiche officielle sur la garantie responsabilité civile le dit sans détour : elle indemnise uniquement les tiers. Concrètement :
- vos propres meubles : la responsabilité civile ne joue pas, et la garantie dommages aux biens prévoit rarement ce genre de sinistre ;
- le logement que vous louez : vous répondez des dégradations, et la note passe en général par le dépôt de garantie ;
- les biens d’un voisin ou d’un passant : vous êtes responsable de plein droit, et votre responsabilité civile, chien compris, prend le relais.
Votre chien a mangé le canapé : vos propres meubles, rarement couverts
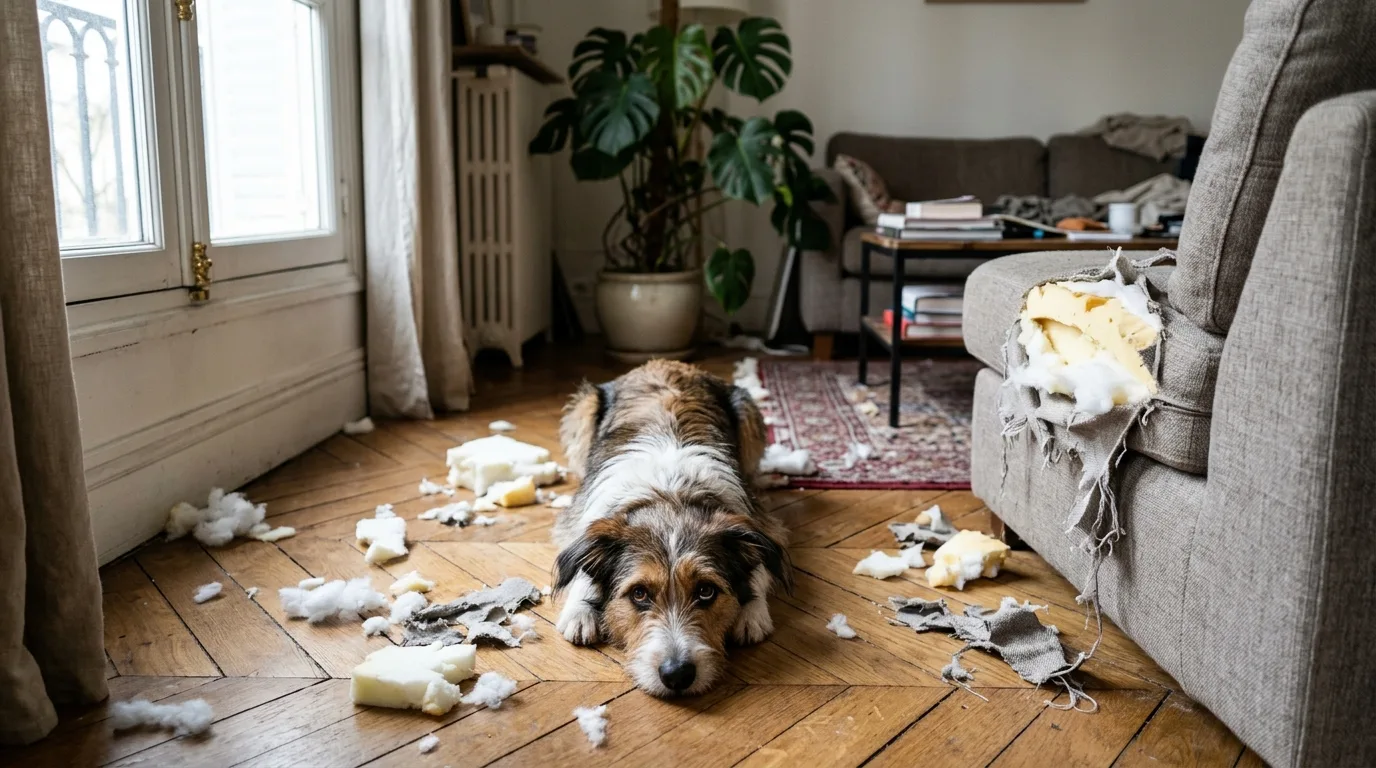
Le cas qui fâche. Votre chien a mangé le canapé pendant que vous étiez au travail, et votre responsabilité civile ne bougera pas : elle ne couvre pas les dommages que vous vous causez à vous-même. Service-public classe ce cas parmi les exclusions communes à tous les assureurs, avec les dommages causés à vos proches.
Reste la garantie dommages aux biens, le cœur du contrat multirisques. Le problème, c’est sa liste d’événements. La fiche de l’Institut national de la consommation sur le contrat multirisques habitation cite les classiques : incendie, dégâts des eaux, gel, tempête, catastrophes naturelles, bris de glace, vol, vandalisme. Un labrador qui s’ennuie n’y figure pas, et le vandalisme vise des tags, pas des crocs.
Jamais rien, alors ? Pas tout à fait. Selon l’INC, certains assureurs proposent des garanties complémentaires, en option ou dans le contrat de base. Si le vôtre en comporte une, lisez ses définitions : les dommages causés par vos animaux y sont admis ou expressément écartés. En assurance habitation, animal ou pas, ce qui n’est pas écrit ne sera pas payé.
Et l’assurance santé du chien ? L’INC la décrit, dans sa fiche sur l’assurance santé chien-chat, comme une assurance frais de santé : vétérinaire, médicaments, clinique. Elle ne rachète pas le canapé. Elle peut servir si votre chien a mangé le canapé au point d’avaler de la mousse ou du tissu : appelez alors votre vétérinaire sans attendre.
Chez un voisin ou un ami : la responsabilité civile chien prend le relais
Autre décor : votre chien file par le portail, retourne le potager du voisin et lacère la bâche de sa piscine. L’article 1243 du Code civil (en vigueur depuis le 1er octobre 2016, ex-article 1385) rend le propriétaire d’un animal, « ou celui qui s’en sert, pendant qu’il est à son usage », responsable du dommage causé, que l’animal soit sous sa garde, égaré ou échappé.
C’est une responsabilité de plein droit, sans faute à prouver. Dans une réponse publiée au Journal officiel le 7 août 2018, le ministère de l’Agriculture rappelait qu’on ne s’en libère qu’en prouvant la faute d’un tiers ou de la victime, ou la force majeure (un événement irrésistible, imprévisible et extérieur). Le portail que vous avez oublié de fermer n’en est pas une. D’où l’intérêt d’un bon rappel : nos conseils pour éduquer son chien au rappel valent aussi prévention.
Pour ces dégâts chien, assurance et Code civil vont dans le même sens. Service-public décrit la responsabilité civile vie privée comme couvrant les dommages causés à des tiers par vous, votre conjoint, vos enfants, vos animaux et les objets sous votre garde, exemple à l’appui : votre chien mord quelqu’un dans la rue. Le potager, la bâche, le pantalon d’un passant : même logique. Votre responsabilité civile, chien compris, indemnise la victime dans les limites du contrat (plafonds, franchise).
Prudence avec « celui qui s’en sert » : chien confié à un ami, une pension ou un pet-sitter, la responsabilité peut glisser vers celui qui l’avait à son usage, selon les faits. Chez un professionnel, la question passe par sa responsabilité civile professionnelle, comme pour les éleveurs canins, et une pension déclarée travaille avec un contrat écrit (voir notre article sur le prix d’une pension pour chien) : demandez quelle assurance couvre la garde.
Dernière exclusion à connaître : les chiens pouvant être considérés comme dangereux. Pour un chien de catégorie 1 ou 2, une responsabilité civile chien spécifique est obligatoire, et la fiche sur les chiens de catégorie prévoit jusqu’à 450 euros d’amende sans elle. Notre dossier sur l’assurance d’un chien de catégorie 2 détaille cette responsabilité civile chien obligatoire.
Logement loué : ce que le propriétaire peut vous facturer
Locataire, vous avez le droit d’avoir un chien. Selon l’article 10 de la loi du 9 juillet 1970, une clause interdisant un animal familier est réputée non écrite (le bail peut seulement exclure un chien de première catégorie, et un meublé de tourisme peut refuser tout animal, rappelle la fiche sur les animaux dans un logement loué). La contrepartie : l’animal ne doit causer ni dégât à l’immeuble ni trouble aux occupants.
L’article 7 de la loi du 6 juillet 1989 va dans le même sens : le locataire répond des dégradations survenues pendant le bail, sauf force majeure, faute du bailleur ou fait d’un tiers qu’il n’a pas fait entrer. Votre chien n’est pas un tiers. L’ANIL cite même, parmi les dégradations par usage anormal, les « dégâts causés par les animaux » (fiche de l’ANIL sur les réparations). Ce ne sont pas des réparations locatives au sens du décret du 26 août 1987 (joints, prises), mais des dégradations.
Côté dégâts chien, assurance obligatoire du locataire et réalité ne se croisent guère. Cette garantie couvre les risques locatifs : incendie, explosion, dégât des eaux. Plinthes rongées et moquette arrachée n’entrent dans aucune de ces cases : sur ce volet de votre assurance habitation, animal ou pas, rien à attendre. La remise en état reste en pratique pour vous, souvent prélevée sur le dépôt de garantie. Nous avions posé ces règles pour les lapins et les poules dans notre article sur les animaux en logement loué ; avec un chien, même principe.
État des lieux et dépôt de garantie : les règles qui vous protègent
Le dépôt de garantie ne peut pas dépasser un mois de loyer hors charges en location vide, deux mois en meublé. Il revient dans le mois suivant la remise des clés si l’état des lieux de sortie est conforme à celui d’entrée, dans les deux mois sinon (article 22 de la loi de 1989). En cas de retard, la somme due grimpe de 10 % du loyer mensuel hors charges par mois commencé, si vous avez donné votre nouvelle adresse.
Dégâts chien, assurance, dépôt : tout se joue sur pièces. Les retenues doivent être justifiées (états des lieux, photos, devis, factures), et l’ANIL, dans sa fiche sur l’état des lieux de sortie, est catégorique : l’usure naturelle ne justifie jamais une retenue, même partielle. La vétusté (l’usure due au temps ou à l’usage normal, selon le décret du 30 mars 2016) reste au bailleur, et des grilles issues d’accords collectifs peuvent servir de référence, rappelait le ministère du Logement au Journal officiel du 2 avril 2024.
À l’inverse, si la note dépasse le dépôt, le bailleur peut tout garder et réclamer la différence. Retenues abusives ? Contestez par lettre recommandée. Sous 5 000 euros de litige, une démarche amiable (conciliateur de justice ou commission départementale de conciliation, gratuits) est obligatoire avant le juge.
Le meilleur moment pour se protéger reste l’arrivée : un état des lieux d’entrée précis, photos des plinthes et des sols à l’appui. Un défaut oublié ? Dix jours pour demander à le compléter, rappelle la même réponse ministérielle. La vidéo ConsoMag ci-dessous, de l’Institut national de la consommation, y revient.
En vacances, en gîte ou chez des proches
Gîte, location saisonnière, maison de famille : le logement n’est pas le vôtre. C’est le rôle de la garantie villégiature, incluse selon service-public dans la plupart des contrats d’assurance habitation : animal ou pas, elle couvre votre responsabilité d’occupant pendant un séjour (hors hôtel), par exemple si vous endommagez l’électroménager, illustre la fiche sur les vacances à l’étranger.
En vacances, pour des dégâts chien, assurance villégiature et contrat de location se lisent ensemble. Un meublé de tourisme peut refuser les animaux, et la fiche sur la location d’un meublé de tourisme conseille de vérifier qu’aucune clause limitative n’écarte certaines situations. Pour un séjour hors de France, voyez aussi nos conseils pour voyager avec son chien à l’étranger.
Chez des proches, la question du tiers revient : si votre contrat exclut les dommages causés à certains membres de la famille, le tapis de votre sœur restera pour vous.
Assurance habitation, animal compris : ce qu’il faut chercher dans votre contrat
Inutile de chercher une clause « canapé » dans votre assurance habitation : animal, enfants ou objets, tout se lit à cinq endroits, conditions générales et particulières comprises :
- les définitions : qui est « assuré », qui est « tiers », les proches qui vivent avec vous en font-ils partie, les biens « loués » ou « confiés » sont-ils écartés ?
- le tableau des garanties : responsabilité civile, dommages aux biens, options souscrites (pas celles que vous croyez avoir) ;
- les exclusions, qui doivent être formelles et limitées et figurer en caractères très apparents, rappelle l’INC (articles L113-1 et L112-4 du Code des assurances) : cherchez « animaux », « chien », « catégorie » ;
- les plafonds et la franchise, cette part qui reste à votre charge : si elle dépasse la réparation, déclarer ne rapporte rien ;
- le délai de déclaration, jamais inférieur à cinq jours ouvrés (deux pour un vol) selon l’article L113-2 du Code des assurances.
Un retard n’est pas forcément fatal : l’assureur ne peut opposer la déchéance que si le contrat la prévoit et s’il prouve un préjudice. Mieux vaut ne pas jouer avec.
Après les dégâts : les bons réflexes, et éviter la récidive
Dégâts chien, assurance : la méthode ne change pas d’un cas à l’autre. Photographiez avant de ranger, retrouvez la facture du meuble, demandez un devis de réparation. Si le bien appartient à quelqu’un d’autre, notez par écrit avec lui ce qui s’est passé, puis déclarez le sinistre dans le délai du contrat.
Si votre chien détruit dès qu’il reste seul, l’assurance ne réglera rien au fond. Parlez-en à votre vétérinaire, qui pourra vous orienter vers un vétérinaire comportementaliste. Un chiot qui découvre le monde à pleine gueule n’a pas les besoins d’un adulte qui supporte mal la solitude ; nos conseils pour présenter un chiot à un chien adulte parlent aussi d’objets à mâcher.
Paradoxe final : si votre chien a mangé le canapé d’un autre, vous êtes souvent mieux couvert que s’il s’attaque au vôtre. Le droit protège d’abord la victime.
Foire aux questions
Mon chien a mangé le canapé : mon assurance habitation me rembourse-t-elle ?
En principe, non. La responsabilité civile n’indemnise que les tiers, et la garantie dommages aux biens couvre des événements précis (incendie, dégât des eaux, vol…). Seule une garantie plus large, si votre contrat en prévoit une, pourrait jouer : vérifiez ses définitions et ses exclusions.
La responsabilité civile chien est-elle obligatoire ?
Oui pour les chiens de catégorie 1 et 2, sous peine d’une amende pouvant atteindre 450 euros. Pour les autres, aucune responsabilité civile chien dédiée n’est imposée : la responsabilité civile vie privée de votre assurance habitation (animal compris) couvre en général les dommages causés à des tiers, sous réserve des exclusions.
Le propriétaire peut-il garder tout le dépôt de garantie ?
Oui, si les dégradations sont prouvées par les états des lieux et chiffrées par devis ou factures ; il peut même réclamer la différence. Il ne peut pas facturer l’usure normale, et doit rendre le solde dans les deux mois suivant la remise des clés.
Dégâts chien, assurance : qui paie quand un autre le garde ?
L’article 1243 du Code civil vise le propriétaire, mais aussi « celui qui s’en sert » pendant qu’il l’a à son usage. La responsabilité peut donc peser sur la personne qui gardait le chien ; en cas de désaccord, le juge tranche. Clarifiez l’assurance avant la garde.
Sources
- Légifrance : Code civil, article 1243
- Légifrance : loi n° 89-462 du 6 juillet 1989, article 7
- Légifrance : loi n° 89-462 du 6 juillet 1989, article 22
- Légifrance : loi n° 70-598 du 9 juillet 1970, article 10
- Légifrance : Code des assurances, article L113-2
- Service Public : garantie responsabilité civile
- Service Public : assurance des risques locatifs
- Service Public : dépôt de garantie
- Service Public : animaux dans le logement loué
- Service Public : chiens de catégorie
- Service Public : assurer un meublé de tourisme
- Service Public : vacances à l’étranger et assurance
- ANIL : qui paie les réparations ?
- ANIL : l’état des lieux de sortie
- INC : le contrat multirisques habitation
- INC : assurance santé chien-chat
- Assemblée nationale : réponse ministérielle, JO du 7 août 2018
- Assemblée nationale : réponse ministérielle, JO du 2 avril 2024

